
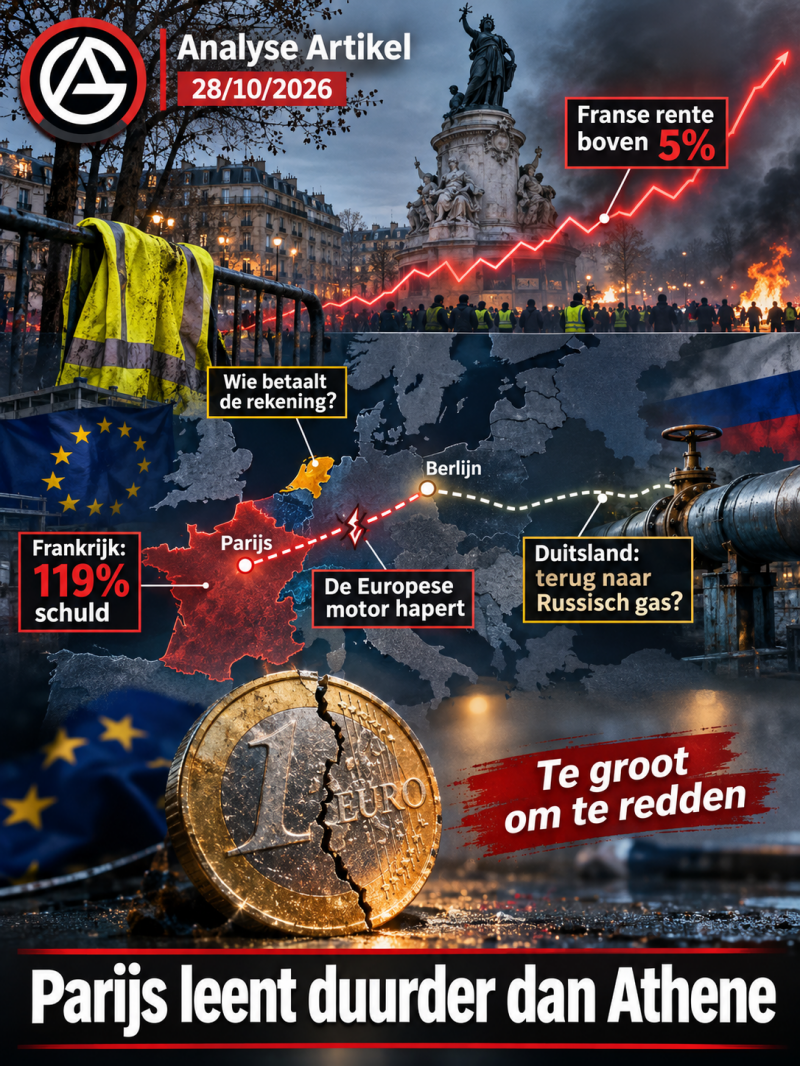
Op zaterdag 17 oktober klimmen demonstranten op het Monument à la République in Parijs. Eén van hen draagt een geel hesje met twee jaartallen erop: 1961, het jaar waarin de Parijse politie Algerijnse betogers in de Seine dreef, en 2026, het jaar waarin een scholier in Saint-Étienne zijn hand verloor door een granaat van de oproerpolitie. Vijf dagen later sluit de Franse tienjaarsrente op 5,05 procent, het hoogste niveau sinds 2002. Frankrijk, de tweede economie van de eurozone, betaalt dan al drie weken meer voor zijn schuld dan Italië en Griekenland.
In die twee beelden zit het hele verhaal van dit najaar. Op straat grijpt Frankrijk terug naar een herinnering. Op de obligatiemarkt rekent de wereld uit wat die herinnering gaat kosten. En boven beide hangt een vraag die verder reikt dan Parijs namelijk: wat gebeurt er met een Europa waarvan de grote landen in een crisis terugvallen op hun oudste reflexen, terwijl de instituties die hen bijeenhouden daar niet op gebouwd zijn?
De rekening onder de woede
De onrust begon niet bij de begroting, maar bij de pomp. Door de blokkade van de Straat van Hormuz liep de dieselprijs in Frankrijk op tot 2,37 euro per liter, 1 cent onder het record. Half september keerden de gele hesjes terug. Op 17 oktober sloten scholieren, vakbonden, boeren en gepensioneerden zich aan. Het werd de zwaarste onrust in decennia: bijna 2.700 arrestaties volgens het Franse ministerie van Binnenlandse Zaken, een doodgereden agent in Nantes, een in brand gestoken stadhuis in Limoges.
Die woede komt op het slechtst denkbare moment. De Franse staatsschuld staat volgens Eurostat op 119,1 procent van het bbp, ongeveer 3,6 biljoen euro. Nederland zit op 43,7 procent. Het tekort komt dit jaar uit op 5,4 procent, waar Europa 3 procent als norm hanteert. Econoom Stéphane Colliac van BNP Paribas rekende na dat Parijs zijn eigen begrotingsdoel in 3 van de 4 jaren tussen 2023 en 2026 miste. In 2025 en 2026 kwam er helemaal geen gewone begroting; beide jaren hield een noodwet de staat draaiende.
Het meest onderschatte cijfer is de rente. De regering schetst dat de rente-uitgaven stijgen van 64,8 miljard euro dit jaar naar 74,2 miljard in 2027. Dat is meer dan de 64 miljard die Macron voor datzelfde jaar aan defensie wil besteden. Elke procentpunt rentestijging kost volgens Bercy na twee jaar 12 miljard extra. Het renteverschil met Duitsland liep op tot zo'n 170 basispunten, en de prijs om je in te dekken tegen een Frans faillissement kwam voor het eerst sinds 2012 boven de 100 basispunten.
De economie eronder hapert. Het Franse statistiekbureau Insee verlaagde de groeiverwachting voor 2026 naar 0,4 procent, de zwakste groei sinds 2012 als je corona buiten beschouwing laat. Er verdwijnen dit jaar naar verwachting 52.000 banen, de werkloosheid loopt op naar 8,6 procent en de koopkracht daalt met 0,4 procent. Frankrijk is volgens Insee de enige grote ontwikkelde economie met zo'n scherpe vertraging.
Het is eerlijk om ook te zeggen wat er specifiek niet aan de hand is. Het tekort op de lopende rekening is met 0,7 procent van het bbp klein: Frankrijk leeft als land niet op krediet van het buitenland, zoals Griekenland in 2010. Franse banken hebben relatief weinig van hun eigen staatsschuld op de balans.
Een republiek die op haar voorganger gaat lijken
Frankrijk heeft sinds 1789 vijf republieken gehad, twee keizerrijken, meerdere monarchieën en het Vichy-regime. Opstand is er een van de vaste talen van de politiek: 1789, 1830, 1848, de Commune van 1871, mei 1968, de gele hesjes van 2018. Dat de demonstranten van 17 oktober precies op de verjaardag van het bloedbad van 1961 de straat op gingen, en dat ook zo op hun hesjes schreven, is geen toeval. Wie in Frankrijk protesteert, citeert.
De pijnlijkste historische spiegel ligt echter niet op straat, maar in het parlement. De Gaulle ontwierp de Vijfde Republiek in 1958 om een einde te maken aan de Vierde, die vastliep op versnipperde meerderheden en regeringen die elkaar in hoog tempo opvolgden. Kijk naar het Frankrijk van nu: Barnier en Bayrou struikelden over dezelfde bezuinigingsopgave waarop Lecornu nu vastloopt, er is geen meerderheid, en de begroting komt alleen nog via noodwetten of het grondwettelijke breekijzer van artikel 49.3. Het systeem dat ooit werd gebouwd tegen instabiliteit, produceert die nu zelf. Dat is de voedingsbodem voor het pleidooi van La France Insoumise voor een Zesde Republiek.
Toch is voorzichtigheid op zijn plaats bij de sprong van protest naar regimewissel. In de Franse geschiedenis volgde een nieuwe republiek vrijwel altijd op een oorlog of een militaire nederlaag: 1870, 1940, de Algerijnse crisis van 1958. Protest alleen bracht de gele hesjes concessies, geen nieuw bestel. Het waarschijnlijkere scenario is een machtswissel langs de gewone weg.
Die weg loopt via 18 april 2027. Het Rassemblement National staat in de peilingen rond 35 procent in de eerste ronde, of Marine Le Pen of Jordan Bardella de kandidaat is. Het Parijse hof van beroep bevestigde op 7 juli Le Pens veroordeling, maar verkortte haar uitsluiting zo dat ze kan meedoen. De onthullingen over antisemitische uitspraken die Bardella in zijn jeugd zou hebben gedaan, deukten de partij volgens Harris Interactive nauwelijks. In de tweede ronde wint Le Pen in vrijwel alle recente peilingen.
Wat een RN-president economisch zou doen, is minder duidelijk dan de peilingen. Begin oktober omarmde Le Pen in een opiniestuk de noodzaak van bezuinigingen en noemde ze het schuldpad onhoudbaar. Tegelijk houdt haar partij volgens Capital Economics vast aan dure belastingverlagingen. Volgens analisten van Carnegie wil ze het verzorgingsstelsel ontzien door te snijden in internationale verplichtingen, met een forse verlaging van de Franse bijdrage aan de EU-begroting als vroeg doelwit. Twee lijnen, één partij: bezuinigen op Parijs en bezuinigen op Brussel. Welke de markt zal geloven, weet nog niemand.
Duitsland en de blik naar het Oosten
Waar Frankrijk in een crisis naar de straat kijkt, kijkt Duitsland naar de kaart. Ook die reflex is oud. Toen de Weimar-republiek zich in 1922 door de westerse overwinnaars vernederd voelde, sloot ze in Rapallo een verdrag met Sovjet-Rusland. In de jaren zeventig zocht Bonn met de Ostpolitik een eigen weg naar Moskou. Nord Stream was de moderne versie: Duitse industrie, Russische energie, en de overtuiging dat handel de politiek wel zou temmen. In 2022 bleek die overtuiging een gok die verkeerd uitviel. Vier jaar later komt hij terug.
De economische aanleiding is reëel. Eind juni werkten er in de Duitse auto-industrie nog 691.500 mensen, het laagste aantal sinds de statistiek in 2005 begon, en 42.300 minder dan een jaar eerder. Volgens de Bundesbank verdwijnen er maandelijks 12.000 tot 15.000 industriebanen. In september werd de AfD in Saksen-Anhalt met 43,8 procent veruit de grootste partij, en won ze ook in Mecklenburg-Vorpommern, de deelstaat waar de Nord Stream-leidingen aan land komen. Landelijk peilt ze tussen 26 en 30 procent.
In dat klimaat is Russisch gas terug als politiek programma. In een peiling van de Nordkurier in Mecklenburg-Vorpommern zei 51 procent ja op de vraag of Duitsland weer olie en gas uit Rusland moet betrekken. AfD-politici voerden volgens berichtgeving al gesprekken met de Russische energiesector. Moskou speelt er openlijk op in. Kremlin-woordvoerder Peskov claimde dat de AfD-zeges het gevolg zijn van het Duitse besluit om geen goedkoop Russisch gas meer te kopen. Poetin-vertrouweling Kirill Dmitriev schreef op X dat Duitsland "ontwaakt" is. Dat zijn claims van een partij met een direct belang bij die uitkomst.
De obstakels zijn groot. Russisch LNG is vanaf eind 2026 in de EU feitelijk verboden, pijpleidinggas uiterlijk in september 2027. Van de vier Nord Stream-strengen is er na de sabotage van 2022 nog één grotendeels intact, en in Lubmin wordt infrastructuur uit de Nord Stream-tijd al afgebroken. De bewering van AfD-lijsttrekker Leif-Erik Holm dat dit gas "onverslaanbaar goedkoop" zou zijn, is volgens de Ostdeutsche Allgemeine op dit moment niet als feit te onderbouwen. Zelfs een AfD-woordvoerder in Mecklenburg-Vorpommern noemde een einde aan de oorlog in Oekraïne een basisvoorwaarde. En gas lost het kernprobleem van de auto-industrie niet op: de Bundesbank wijst erop dat elektrische auto's simpelweg minder productiediepte hebben, en de concurrentie komt uit China, niet uit de energierekening alleen.
Onder de economie schuift ook de verhouding tot het verleden. In de MEMO-studie van 2025 stemde voor het eerst een relatieve meerderheid, 38,1 tegen 37,2 procent, in met een "streep onder" de nazitijd. In een peiling van Die Zeit was dat 55 procent, met 90 procent onder AfD-kiezers. Maar het beeld is gespleten, niet eenduidig: de interesse in de geschiedenis blijft volgens dezelfde peiling hoog, en aanhangers van SPD, Groenen en Linke hechten juist sterker aan de herinneringscultuur dan vijf jaar geleden. Opvallend is bovendien wie de Duitse militaire terughoudendheid in werkelijkheid afbouwt. Dat is niet de AfD, maar het politieke midden van Merz, met een Europese en NAVO-rechtvaardiging. De normalisering van Duitsland gebeurt dus langs twee sporen tegelijk: een nationalistisch spoor dat het verleden wil afsluiten, en een gevestigd spoor dat het verleden bewust achter zich laat om te kunnen herbewapenen.
Te groot om te redden
Hier komen de Franse en Duitse lijnen samen in één probleem. De Europese Unie dreef sinds de jaren vijftig op de as Parijs-Berlijn. Nu raakt Frankrijk naar binnen gekeerd door een begrotings- en regimecrisis, terwijl Duitsland zijn industrie verliest en twijfelt tussen een westerse en een oostelijke koers. De motor van het project hapert aan twee kanten tegelijk, en dat op het moment dat het zwakste onderdeel ervan het grootste is.
Frankrijk is geen Griekenland. Met een schuld van 3,6 biljoen euro is het probleem volgens Sonal Desai van Franklin Templeton ruim 10x zo groot als het Griekse was. Een gewone redding ligt daarom niet op tafel. Het Europese noodfonds ESM heeft een leencapaciteit van een paar honderd miljard; dat volstond voor Athene, Lissabon en Dublin, maar niet voor Parijs.
Dat is de ruggengraat van deze crisis, en het is goed om hem hardop te zeggen: Frankrijk is te groot om te redden en te groot om te laten vallen. Alles wat Europa de komende maanden doet of nalaat, is een poging om met die tegenstrijdigheid te leven.
Voorlopig is de officiële lijn eensgezind en hard. Christine Lagarde zei half oktober dat de oplossing "in de eerste plaats thuis, in Frankrijk" ligt. Bundesbank-president Joachim Nagel stelde dat de opkoopinstrumenten van de ECB er zijn voor prijsstabiliteit, niet om renteverschillen van individuele landen te sturen. De ministers van de eurogroep sloten een directe redding van de Franse obligatiemarkt uit. Zelfs de Franse centrale bankpresident zei dat "de voorwaarden niet vervuld zijn" voor ingrijpen.
Maar onder die eensgezindheid wordt al nagedacht over het moment waarop ze breekt. Het Transmission Protection Instrument (TPI), in 2022 opgezet om landen te beschermen tegen ongerechtvaardigde renteschokken, is nooit gebruikt. ING-econoom Carsten Brzeski en Berenberg-hoofdeconoom Holger Schmieding opperen allebei een opvallend scenario. Bij besmetting zou de ECB het TPI kunnen inzetten voor alle eurolanden, behalve Frankrijk. De onschuldige omstanders beschermen, de veroorzaker niet. Het andere noodinstrument, OMT, is alleen beschikbaar voor een land dat eerst een ESM-programma met strenge voorwaarden aangaat. Voor een land dat in april een president kiest, is dat politiek nauwelijks voorstelbaar.
En dan is er de vraag wie straks in Frankfurt beslist. Lagarde vertrekt naar verwachting vroegtijdig, Isabel Schnabel is al weg, hoofdeconoom Philip Lane volgt in mei. Als favorieten voor de opvolging van Lagarde gelden oud-DNB-president Klaas Knot en de Spanjaard Pablo Hernández de Cos. De vraag of Frankrijk ooit steun van de centrale bank krijgt, kan dus op het bureau van een Nederlander belanden.
Nederland aan de zijlijn van zijn eigen risico
In Den Haag is de onrust inmiddels ook voelbaar. Op 22 oktober dienden D66, VVD en CDA Kamervragen in over de Franse schuld en de gevolgen voor Nederlandse banken, pensioenfondsen en de euro. Ze wezen erop dat ABP zijn Franse staatsobligaties afbouwt, en dat Italië het aangepaste ESM-verdrag nog altijd niet heeft geratificeerd. Het coalitieakkoord van dezelfde partijen is helder: Nederland staat niet garant voor de schulden van andere landen via eurobonds.
Dat standpunt heeft brede steun, en er zijn sterke argumenten voor. Wie jarenlang zijn eigen begrotingsdoelen mist, hoort de gevolgen daarvan zelf te dragen. Een systeem dat structureel tekort beloont met gedeelde garanties, nodigt uit tot meer tekort. En een Nederlandse kiezer heeft nooit gestemd over het Franse pensioenstelsel. Op de rechterflank klinkt daarom de roep om een veto tegen elke ECB-steun, en soms om vertrek uit de euro.
Het probleem is dat de werkelijkheid van een muntunie zich weinig aantrekt van dat principe. Er zijn grofweg drie manieren waarop een Franse crisis Nederland raakt, en bij twee daarvan heeft Den Haag weinig te zeggen.
De eerste route loopt via de ECB. Als de centrale bank uiteindelijk toch Franse obligaties koopt, wordt het risico gedeeld via de balans van het eurosysteem. Daar heeft DNB één stem in de ECB-raad, maar de Tweede Kamer geen veto. De tweede route loopt via het ESM. Daar heeft Nederland wél zeggenschap, maar het fonds is te klein voor Frankrijk. De derde route is een Europese recessie, als niemand ingrijpt. Die raakt Nederland via de export, de pensioenfondsen en de rente, die volgens de NOS hier ook al oploopt.
Aan die derde route valt niet te ontsnappen door eruit te stappen. Het CPB berekende dat de Nederlandse economie door de Europese handel structureel 3,1 procent groter is, en zo'n 60 procent van onze export gaat naar eurolanden. Een eigen gulden of een noordelijke euro zou volgens de gangbare economische analyse sterk in waarde stijgen, wat die export duurder maakt. Voorstanders van uittreding zien dat als een aanvaardbare prijs voor monetaire onafhankelijkheid. Tegenstanders wijzen erop dat juist een klein handelsland het meest verliest als de grote buren uit elkaar groeien.
Zo ontstaat een ongemakkelijke vaststelling. De route waarin Nederland een veto heeft, is te klein voor het probleem. De route die groot genoeg is, loopt buiten het parlement om. Voor Nederland verschuift de vraag daarmee naar de weg waarlangs het meebetaalt aan een Franse crisis: met voorwaarden en een stem, zonder stem via Frankfurt, of via een recessie die niemand heeft besloten.
Twee Europa's op de tekentafel
Dat de Unie in haar huidige vorm moet veranderen, wordt inmiddels aan alle kanten gezegd. De strijd gaat over de richting, en die strijd heeft twee duidelijke kampen.
Het eerste kamp wil een Europa van soevereine naties. Patriots for Europe, de fractie van onder meer het RN, Fidesz, de Lega, Vox en de PVV, pleit niet meer voor vertrek, maar voor een intergouvernementeel Europa waarin lidstaten weer exclusief beslissen over grote beleidsterreinen. De AfD presenteerde vorige week met haar bondgenoten in de ESN-fractie het concreetste plan tot nu toe: het Europees Parlement zou niet meer rechtstreeks gekozen worden, maar bestaan uit afgevaardigden van nationale parlementen, en Brussel zou alleen nog grote industriële en technologische projecten coördineren, met de financiering in nationale handen. De argumenten zijn niet licht. Kiezers kunnen hun eigen regering beter controleren dan de Commissie. Een Unie die al twee decennia tegen haar burgers in lijkt te bewegen, van het Franse en Nederlandse "nee" van 2005 tot de AfD als grootste partij in het oosten, heeft een legitimiteitsprobleem. En samenwerking hoeft niet supranationaal te zijn om te werken: de NAVO is intergouvernementeel en functioneert al driekwart eeuw.
Het tweede kamp trekt de tegenovergestelde conclusie. Mario Draghi, het IMF en een groot deel van het bedrijfsleven zien Europa's probleem in te weinig eenheid op de plekken waar schaal telt. Het IMF schat dat de interne barrières tussen lidstaten werken als een invoerheffing van 45 procent op goederen en 110 procent op diensten. Draghi berekende dat Europa jaarlijks 750 tot 800 miljard euro extra moet investeren om bij te blijven, en die opgave is sinds de herbewapening alleen maar gegroeid. Volgens IMF-directeur Georgieva is de interne markt nog altijd een lappendeken van 27 nationale regimes die vaker botsen dan samenwerken. Wie elke beslissing aan unanimiteit koppelt, geeft bovendien elk land een veto, en Hongarije heeft laten zien wat dat voor de steun aan Oekraïne betekent. Ook dit kamp heeft zijn critici: de Spaanse econoom Vicente Cuñat noemt de IMF-schattingen sterk overdreven.
Tussen beide kampen ligt het voorstel dat in Carnegie-kringen wordt uitgewerkt: een verdragskader voor gedifferentieerde integratie, waarin een kern verder samengaat en landen op bepaalde terreinen minder meedoen of zelfs bevoegdheden terugnemen, binnen één juridisch huis. Het komt deels tegemoet aan de wens tot autonomie zonder de interne markt op te geven.
Maar alle drie de modellen stuiten op hetzelfde blok: de euro. Een unie van soevereine staten die elkaar economisch helpen, klinkt als een redelijk compromis. In een muntunie betekent "helpen" echter: risico's delen. Dat is precies wat de soevereinisten afwijzen. Tegelijk kan een euroland in nood niet devalueren en heeft het geen eigen centrale bank, zoals Frankrijk nu ondervindt. Consequent doorgedacht leidt het soevereine model naar een lossere of kleinere muntunie, en het integrationistische model naar een gedeelde begroting. Het huidige middenmodel, één munt met 27 begrotingen en een centrale bank die geen redder wil zijn, is wat beide kampen het minst overtuigend verdedigen.
Ook de soevereinisten zitten hier met een tegenspraak. Het RN liet het uittreden uit de euro jaren geleden vallen, maar wil wel minder Brussel en een lagere EU-bijdrage. Dat kan alleen zolang de ECB Frankrijk niet hoeft te steunen. Een Frankrijk dat soevereiniteit eist maar binnen de euro blijft, zal bij de volgende renteschok toch aankloppen bij een gemeenschappelijk instrument.
Oude reflexen, nieuwe rekening
Elk land valt in deze crisis terug op wat het kent. Frankrijk op de straat en de vraag naar een nieuw bestel. Duitsland op de verleiding van een eigen akkoord met het Oosten. En Nederland op zijn eigen oude reflex: die van de koopman die wil handelen met iedereen, maar niet wil instaan voor de schulden van zijn klanten. Geen van die reflexen is irrationeel. Het probleem is dat ze stammen uit een tijd waarin elk land zijn eigen munt, zijn eigen rente en zijn eigen uitweg had.
Die uitweg bestaat in de eurozone niet meer, en daarom valt de beslissing over Frankrijk op het moment dat de markt Parijs niet meer wil financieren, ver van elke Europese top. De kalender ligt vast: Standard & Poor's op 27 november, de Franse begroting in december, de presidentsverkiezing op 18 april. Wie wil dat Nederland niet ongevraagd de klappen opvangt, moet de regels van die nacht nu schrijven.
Bronverantwoording
Cijfers over Franse schuld, tekort, rente en groei komen van Eurostat, Insee, het Franse ministerie van Financiën en marktdata zoals weergegeven door ABN AMRO, Mercurius Vermogensbeheer, Euronews en FXStreet. Gegevens over de onrust van 17 oktober (arrestaties, slachtoffers) zijn opgaven van het Franse ministerie van Binnenlandse Zaken zoals gerapporteerd door Al Jazeera en samengevat op Wikipedia; ze zijn niet onafhankelijk geverifieerd. Uitspraken van Kremlin-woordvoerder Peskov en Kirill Dmitriev zijn claims van een betrokken partij en als zodanig weergegeven. Berichten over gesprekken tussen AfD-politici en de Russische energiesector zijn gebaseerd op Duitse mediaberichtgeving en niet onafhankelijk bevestigd. Peilingcijfers (Frankrijk, Duitsland, Mecklenburg-Vorpommern) zijn momentopnames. Historische duiding (Vierde en Vijfde Republiek, Rapallo, Ostpolitik) en de passages over de gevolgen van een eigen munt zijn interpretatie van de auteur, geen weergave van één bron.

Reactie plaatsen
Reacties